2024年大宗建材供应链金融模式创新与风险管控实践
供应链金融“脱实向虚”?2024年建材行业的破局逻辑
2024年,国内大宗建材市场正经历一场“冰火两重天”。一边是下游基建项目对资金周转效率的极致苛求,另一边是上游原材料价格波动叠加账期拉长,导致传统“垫资+赊销”模式频频暴雷。尤其在湖南贸易圈,不少中小建材商因资金链断裂被迫离场,而头部企业则开始通过供应链金融模式创新,将“信用”转化为可流动的资产。这背后的核心矛盾,早已不是“有没有钱”,而是“钱怎么流、流给谁、如何控制风险”。
痛点深挖:为什么传统“货押融资”在建材供应中失灵?
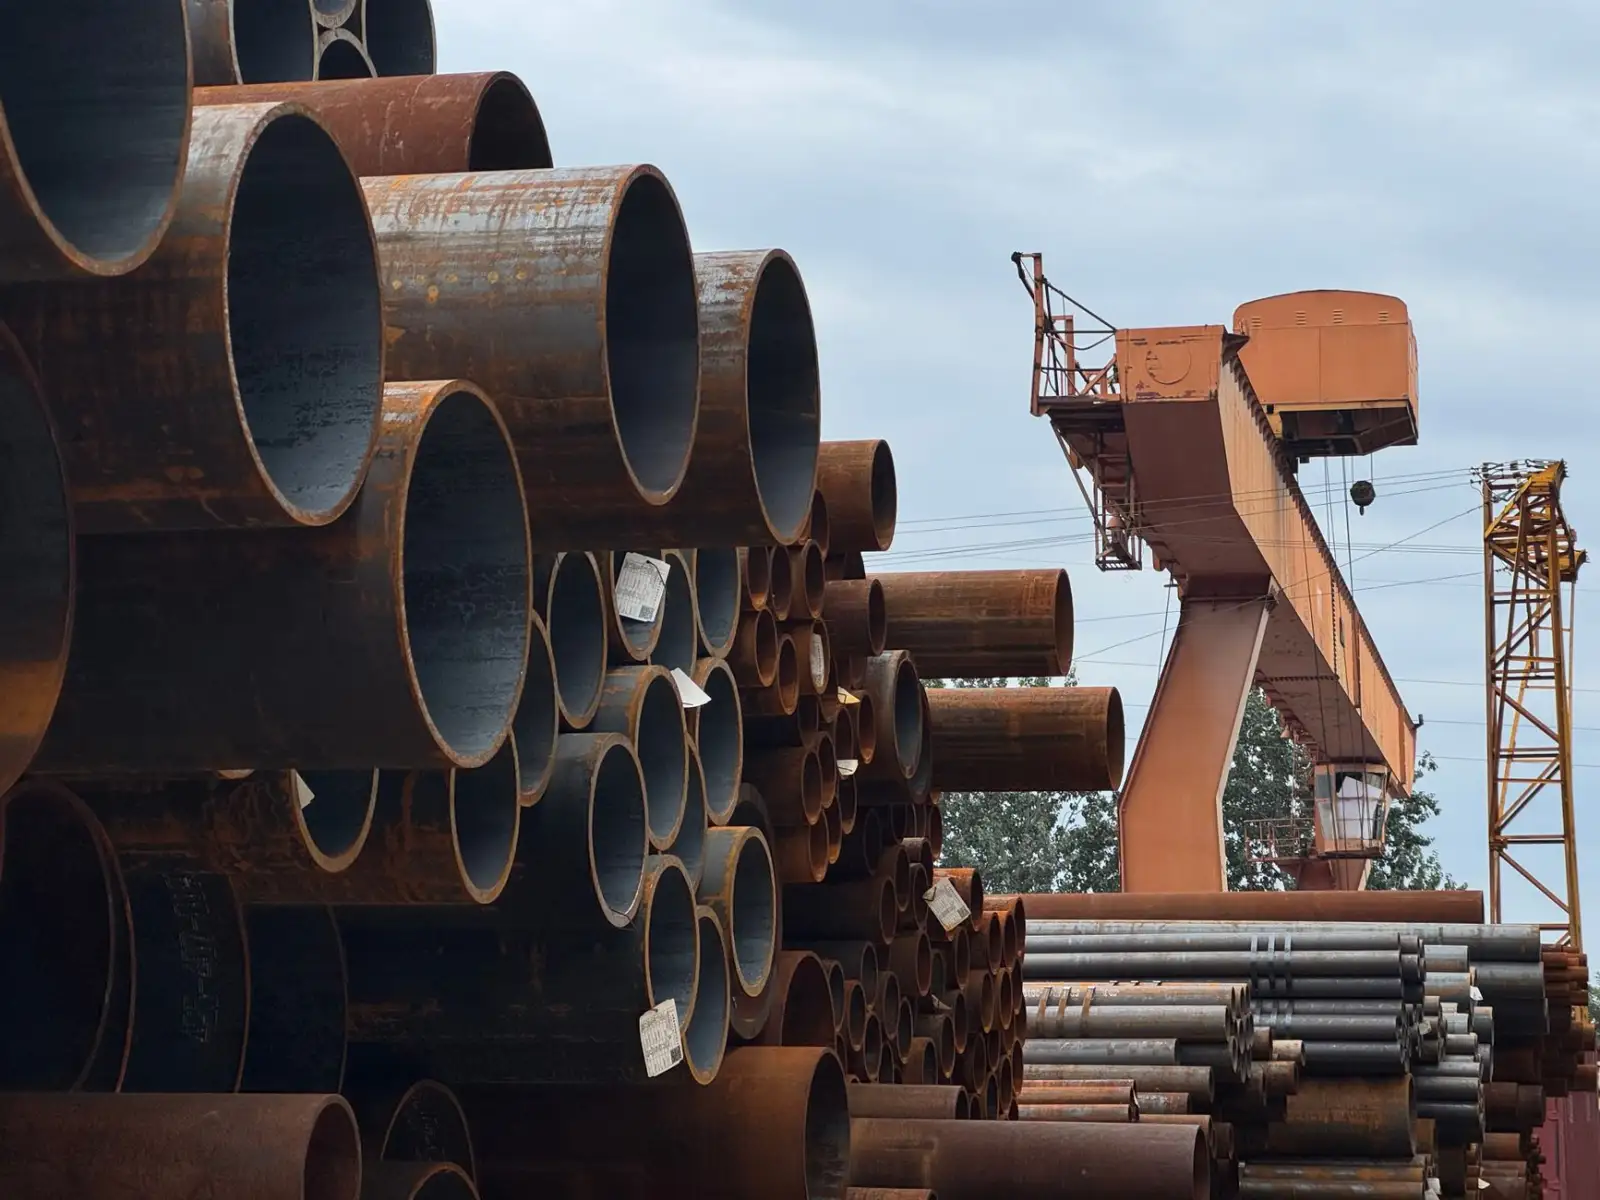
过去十年,大宗贸易领域的供应链金融高度依赖“静态货物质押”。但建材品类(如钢材、水泥、砂石)存在天然缺陷:价格波动剧烈、仓储成本高、保质期短。举个真实案例——2023年长沙某贸易商以5000吨螺纹钢做质押融资,结果钢价月内暴跌12%,质押物价值低于贷款额度,银行被迫强行平仓,最终引发连锁诉讼。这种“重资产、轻流转”的模式,在大宗贸易的波动性面前,脆弱性暴露无遗。
更深层的原因是:信息不对称。金融机构无法穿透到建材供应链的二级、三级分销商,更无法实时监控货物是否被“一货多押”。而湖南海益通商贸有限公司在2024年实践中发现,问题的关键不在于“押了多少货”,而在于“能否动态跟踪货权和资金流”。
技术解析:从“静态质押”到“动态信用穿透”
针对上述痛点,2024年头部企业开始引入“数字仓单+物联网+区块链”三位一体的技术方案。具体操作如下:
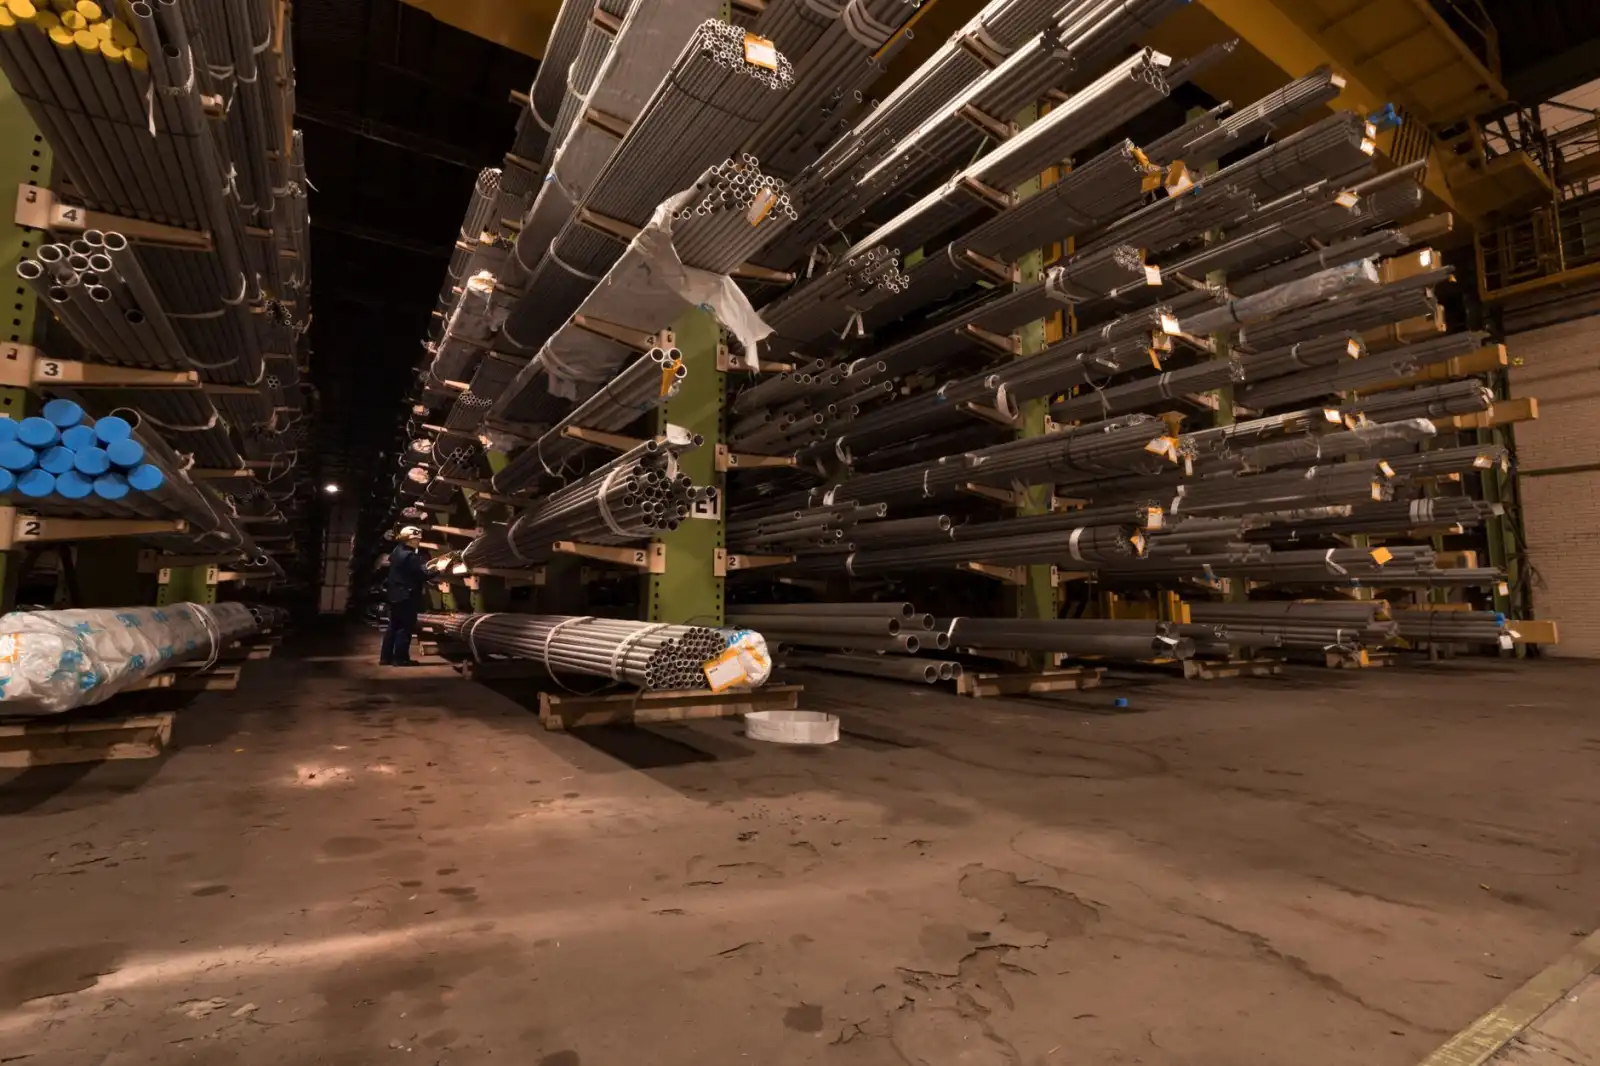
- 数字仓单确权:每批建材入库时,通过物联网传感器自动生成不可篡改的电子仓单,实时绑定货物规格、存放位置、温湿度数据。
- 动态质押模型:系统根据大宗商品价格指数(如螺纹钢HRB400每日基差)自动调整质押率。当价格下跌5%,系统立即触发补仓或部分平仓指令,而非等到违约。
- 区块链应收账流转:核心企业(如湖南海益通集团)将应付账款上链,拆分为多级“信用凭证”,允许上游供应商按需拆分转让,实现T+0融资。
这套逻辑的颠覆性在于:资金不再“死绑”在仓库里的钢筋上,而是沿着真实贸易合同流动。以湖南贸易领域某实际项目为例,某混凝土搅拌站利用上述模式,将原材料采购的融资到账时间从15天压缩至48小时,而坏账率反而下降了40%。
对比分析:新旧模式下的风险敞口差异
我们不妨做一个直观对比:
- 传统货押模式:依赖人工盘点,质押率固定(通常60%-70%),一旦价格暴跌,银行需2-3周才能启动处置程序,期间已产生巨额敞口。
- 动态信用穿透模式:质押率随市波动(50%-80%),且系统自动执行风控动作,处置响应时间缩短至2小时以内。更重要的是,建材供应全链条的物流、信息流、资金流被统一映射到数字平台,杜绝了重复融资。
从数据看,2024年一季度采用新模式的湖南贸易企业,其供应链金融不良率仅为0.8%,而行业平均水平仍徘徊在3.5%左右。这背后,海益通集团作为区域头部平台,已经将这套风控模型标准化,并开始向中小贸易商输出SaaS服务。
建议:贸易商如何在下半年构建“抗周期”的金融能力?
对于湖南及全国的建材从业者,我的建议有三点:
第一,放弃“抵押物崇拜”,转向“数据资产化”。 哪怕你的仓库只有2000吨钢材,只要接入可信的物联网监测系统,就能撬动高于传统模式的融资额度。关键在于,要主动向金融机构展示你的“实时经营数据”,而不是一张静态的库存清单。
第二,选择具备“产业背景+技术能力”的金融合作伙伴。 纯金融机构不懂建材的“淡旺季效应”和“区域价差”,纯技术公司又缺乏风控兜底能力。像湖南海益通商贸有限公司这类既深耕大宗贸易又自建技术团队的企业,反而能提供更接地气的解决方案——例如针对湖南地区雨季导致的砂石运输延迟,系统会自动延长账期并调整利息计算方式。
第三,将风控前置到合同签订环节。 不要等到货物入库再考虑融资,而是在签订建材供应合同时,就约定好“数字仓单生成标准”和“价格波动触发条件”。这种“合同即风控”的思维,能大幅降低后续纠纷概率。