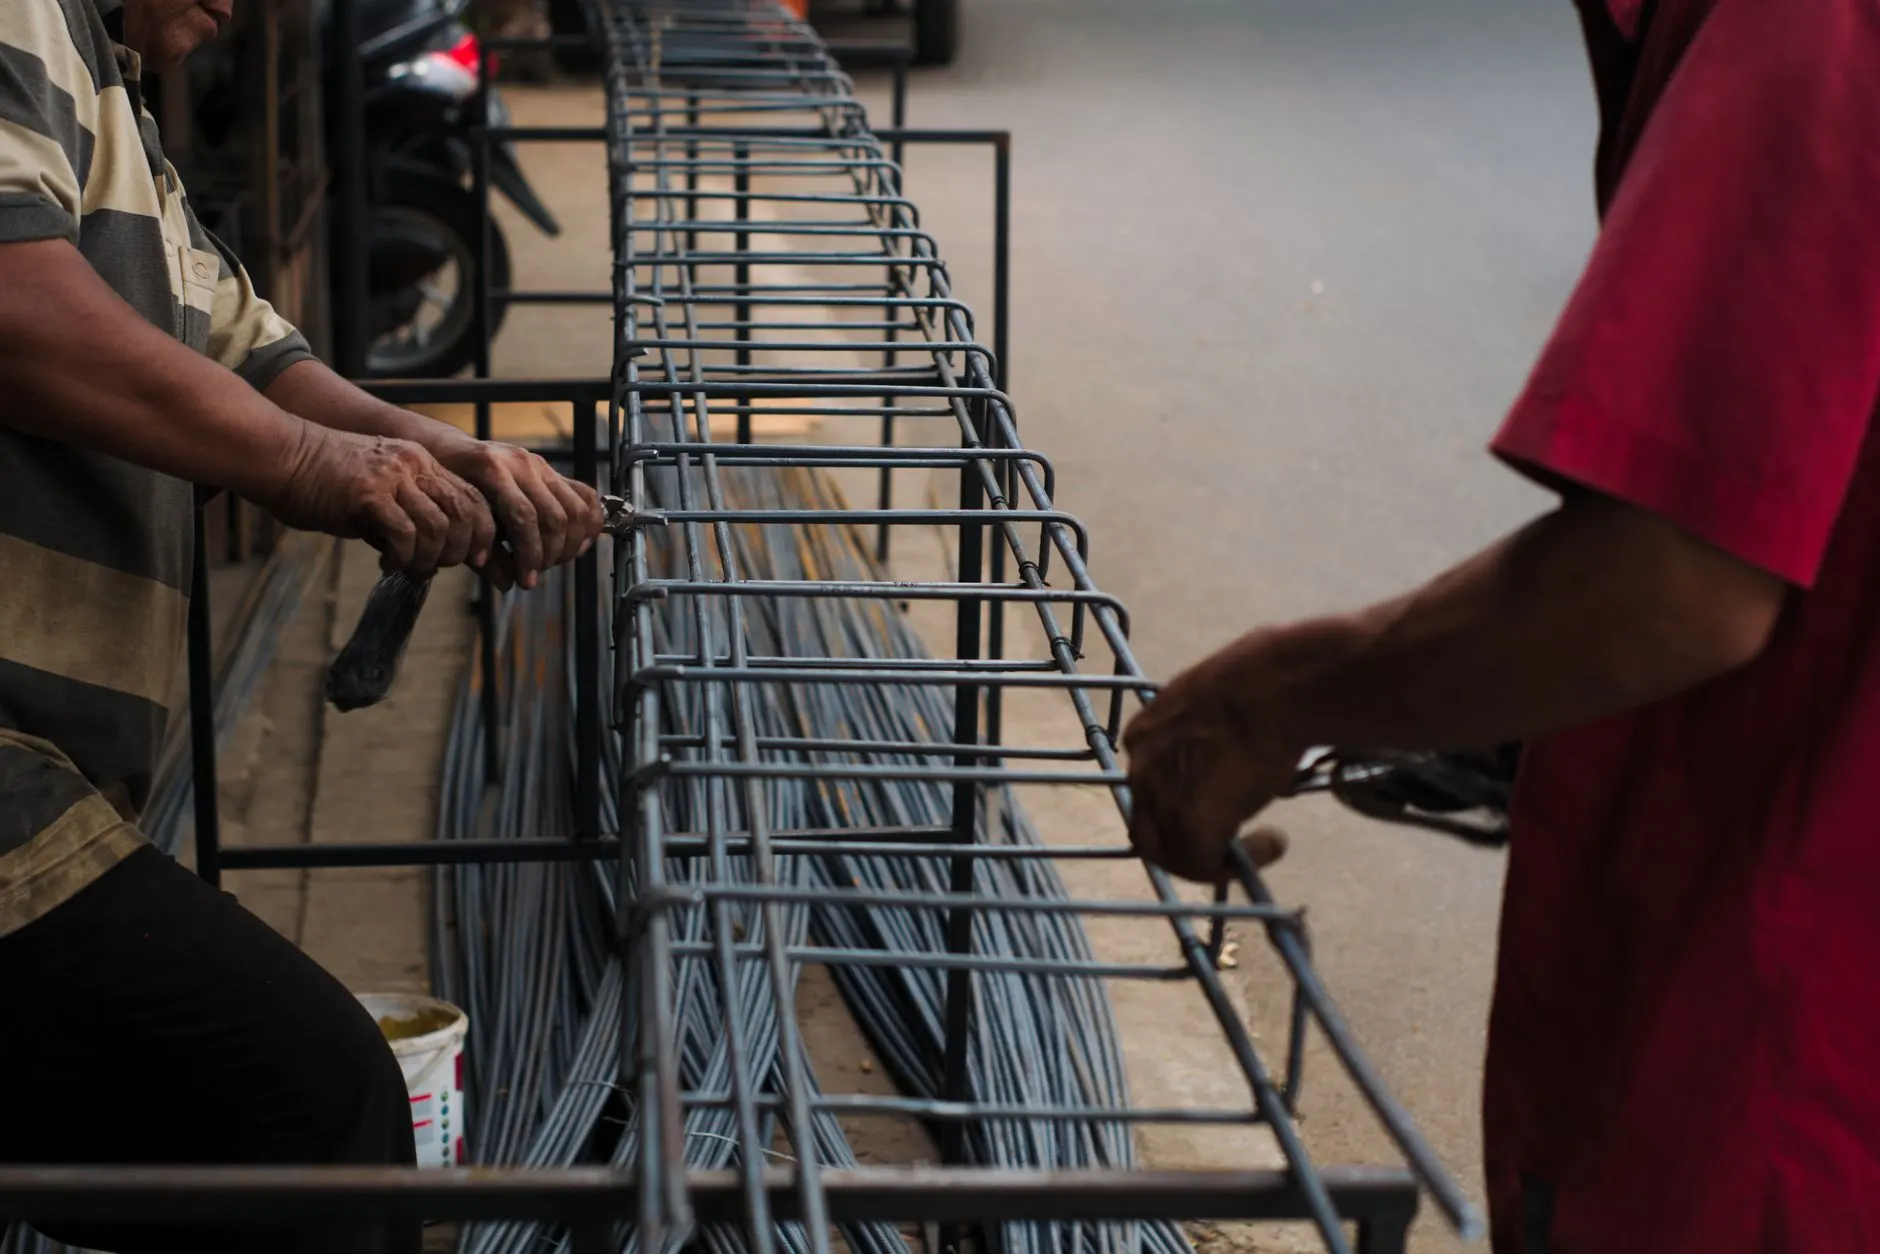
2025年湖南大宗建材贸易供应链金融模式创新与风险管控实践
2025年,湖南大宗建材贸易市场正经历一场深层次的资金链重构。随着长沙、株洲、湘潭城市群基建项目密集落地,传统“先货后款”的结算模式已难以支撑动辄千万级的采购体量。湖南海益通商贸有限公司在服务省内多个重点工程时发现,**供应链金融不再是简单的融资工具,而是决定贸易商能否穿越周期、锁定优质订单的核心竞争力**。
一、从“单点授信”到“全链条穿透”的模式跃迁
过去两年,我们尝试将单一的应收账款质押融资,升级为基于真实贸易背景的“动态折扣+订单融资”组合方案。具体操作上,针对建材供应中水泥、钢材等价格波动大的品类,采用**浮动质押率机制**——基准质押率设定为货值的65%,当螺纹钢价格单周跌幅超过3%时,系统自动下调至55%,反之则上调至70%。
这背后依赖的是海益通集团自建的数字化风控中台,它实时抓取长沙建材价格指数、工地施工进度及物流轨迹,将原本静态的仓单转化为动态可追踪的资产。今年一季度,通过该模式,我们帮助三家合作施工方将平均账期从87天压缩至41天,资金周转效率提升近一倍。
值得注意的是,**湖南贸易**环境中,区域型银行与核心企业的协同深度,往往比全国性机构更具灵活性。我们与本土城商行联合开发的“工程进度险+保理”联动产品,已覆盖省内12个在建高速公路标段,坏账率控制在0.3%以内,这在行业内属于较低水平。
二、风险管控的四个关键卡口
金融创新若缺乏与之匹配的管控框架,无异于在流沙上筑塔。我们在实践中总结出四个必须死守的节点:
- 贸易背景真实性核验:每笔融资必须匹配三流合一(合同流、货物流、资金流)的交叉验证,拒绝任何形式的“走单”业务。
- 价格波动熔断机制:针对大宗贸易中占比超60%的黑色系品种,设置单日跌幅超4%即触发追加保证金或提前回购条款。
- 核心企业信用捆绑:要求买方(施工总包方)出具无条件的付款确认函,并对其母公司进行或有负债排查。
- 物流监管双保险:在岳阳城陵矶港、长沙新港两大集散地部署电子围栏和地磅数据对接,防止重复质押。
这四道防线并非孤立存在。例如,当某项目出现连续两次到货延迟时,系统会自动冻结该客户的融资额度,并触发线下实地盘库——上季度我们就通过这种预警机制,及时拦截了一笔涉及3000吨水泥的重复质押风险事件。
三、常见误区与实操建议
不少同行在试水供应链金融时,容易陷入两个极端:要么过度依赖核心企业信用,忽视了货权控制;要么盲目追求线上化,忽略了线下仓库管理的颗粒度。以**建材供应**为例,砂石类非标品的估值难度远高于钢材,若沿用统一折扣率,极易造成风险敞口错配。
我们目前的应对策略是**分品类设定差异化风控参数**——标准品(螺纹钢、水泥)采用系统自动估值;非标品(砂石、管桩)则强制引入第三方检测报告,并将质押率上限压低至45%。同时,建议同行在合同中明确约定“默示验收条款”,避免因验收周期过长而拉长资金占用时间。
另外,供应链金融的持续运转离不开与保险机构的深度联动。我们为每笔融资附加了“卖方履约险”,保费成本约占融资金额的0.8%-1.2%,但有效对冲了因工地停工导致的回购违约风险。
结语:在效率与安全之间找平衡
2025年的湖南大宗建材贸易,早已不是简单的“买进卖出”。海益通集团的经验是,供应链金融的创新必须以真实产业链的痛点为锚,以可量化、可验证的风控为翼。当资金流与物流、信息流真正实现同频共振时,**大宗贸易**的规模效应才能转化为可持续的利润护城河。这条路没有捷径,但每一步扎实的实践,都在为行业树立新的参照系。