大宗建材供应链金融风险管控要点与湖南实践分析
湖南大宗建材市场的供应链条,正在经历一场从粗放走向精细的深层蜕变。过去十年,依托基建与地产的扩张周期,建材贸易商习惯了“垫资—走量—回款”的简单循环;但如今,房企去杠杆、地方债务约束趋严,**大宗贸易**的利润空间被急剧压缩,而**供应链金融**的风险敞口却成倍放大。作为深耕湖南区域市场的**海益通集团**,我们观察到,传统的抵押担保逻辑正在失效,取而代之的是一套基于动态数据与货权控制的精细化风控体系。
风险敞口:不只是账期,更是信息错配
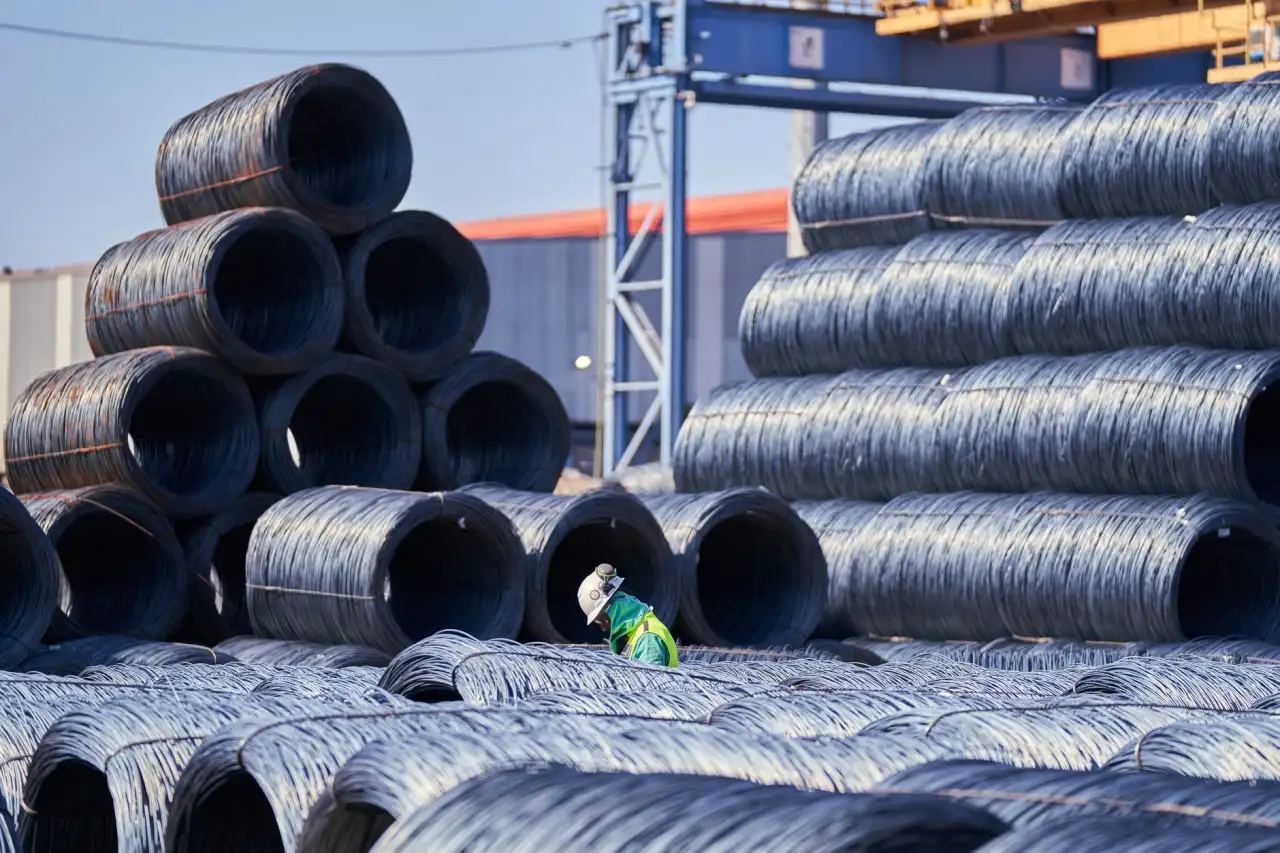
建材供应的特殊性在于“重资产、长周期、多节点”。以钢材为例,从钢厂提货、汽运入库到工地签收,每个环节都可能产生货权归属争议。湖南贸易环节中,大量中小贸易商依赖“托盘”模式融资,一旦下游项目停工,货物滞留仓储,资金链便瞬间紧绷。更隐蔽的风险在于**信息不对称**——银行与核心企业难以穿透底层资产,导致重复质押、空单融资等乱象屡禁不止。
2023年湖南某地级市曝出的“钢材重复质押”事件,涉及金额超2亿元,其中多张仓单指向同一批货。这警示我们:**建材供应**的风险管理,必须从“看报表”转向“看货物”,从静态抵押转向动态监控。
管控要点:从“三流合一”到“闭环校验”
在**海益通集团**的实际操作中,我们将风控拆解为三个可落地的维度。
- 货权穿透:运用物联网电子围栏与仓储摄像头AI识别,确保每笔融资对应的建材实物位置、状态、归属在系统中实时可查。我们与长沙、株洲等地主要仓储方签订数据直连协议,彻底取代人工巡检。
- 资金闭环:要求所有下游回款必须进入银行监管账户,并设置自动划扣条款。当项目方出现逾期,系统自动锁定其可用额度,同时触发对上游供应商的“反向追索”流程。
- 周期匹配:根据具体建材品类(如水泥的7天保质期、钢材的3个月价格波动周期)设定差异化融资期限,避免短贷长用导致的流动性错配。
这套组合拳的核心,在于将**供应链金融**从“信用借贷”改造成“交易闭环”。我们不依赖借款人的单方面承诺,而是让每一笔资金都与真实的、可验证的**大宗贸易**动作绑定。例如,在混凝土供应中,我们依据搅拌站的生产日志回传数据,按方量分批放款,而不是一次性给予授信。
湖南本地化实践:关键在“最后一公里”
湖南贸易的独特难点在于“散”与“小”。众多县域项目由小型分包商承接,他们缺乏规范的财务报表,却掌握着最真实的一线需求。对此,**海益通集团**在岳阳、衡阳等地试点“驻点风控员”制度——由资深业务骨干兼任,每周下工地核对送货签收单,并与项目监理建立微信群日报机制。这种“笨办法”在数据模型之外,弥补了社交关系与现场感知的空白。
同时,我们正尝试将本地担保公司纳入风险分担体系。当单笔业务超过500万元时,引入湖南省级再担保集团进行二次增信,将单一项目的违约损失率从理论上限的8%压降至3%以下。
未来的建材市场,拼的不是谁胆子大,而是谁的风控颗粒度更细。**海益通集团**将持续投入数字化改造,将工地摄像头、地磅称重数据、物流车辆轨迹全部接入风控中台。我们相信,当**建材供应**链条上的每一个节点都变得透明,湖南大宗贸易的融资成本才能真正降下来,行业也才能从“风险博弈”走向“价值共生”。这条路没有捷径,但每一步都算数。